
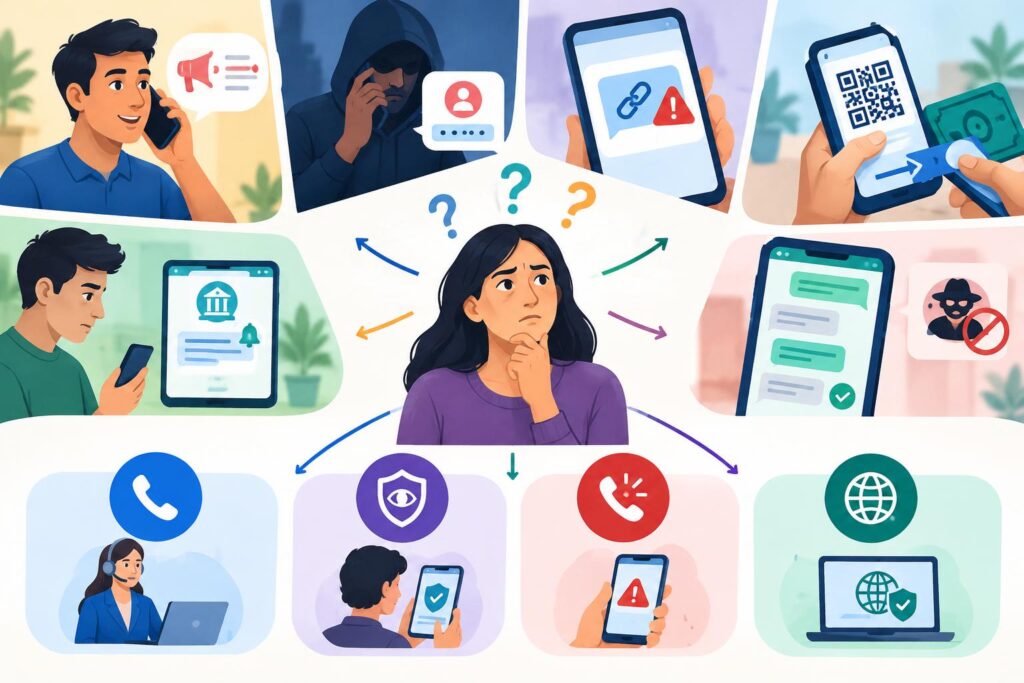
फोन पर आया हर अनजान नंबर एक जैसी शिकायत नहीं है। कोई बार-बार लोन या प्रॉपर्टी बेचने के लिए कॉल करता है; कोई SMS में बिजली काटने की धमकी देकर लिंक खोलने को कहता है; और कभी किसी फर्जी बैंक अधिकारी की बातों में आकर खाते से पैसे भी चले जाते हैं। तीनों स्थितियों में केवल नंबर ब्लॉक कर देना पर्याप्त जवाब नहीं है—और तीनों के लिए एक ही सरकारी रिपोर्टिंग रास्ता भी सही नहीं है।
सीधा नियम: अनचाही व्यावसायिक कॉल या SMS के लिए अपने टेलीकॉम प्रदाता के माध्यम से 1909/TRAI DND व्यवस्था चुनें। कॉल, SMS या WhatsApp पर धोखाधड़ी की संदिग्ध कोशिश हुई है, लेकिन अभी वित्तीय नुकसान नहीं हुआ, तो Sanchar Saathi की Chakshu सुविधा देखें। ऑनलाइन वित्तीय धोखाधड़ी में पैसा चला गया है, तो तुरंत 1930, अपने बैंक या भुगतान प्रदाता और cybercrime.gov.in की ओर जाएँ। यह गाइड बताती है कि मामला कैसे पहचानें, कौन-सी जानकारी बचाकर रखें और गलत रास्ते में समय क्यों न गँवाएँ।
एक नज़र में: किस स्थिति में कहाँ रिपोर्ट करें?
| आपके साथ क्या हुआ? | पहला सही रास्ता | मुख्य उद्देश्य |
|---|---|---|
| बार-बार अवांछित बिक्री, लोन या प्रचार की कॉल/SMS | अपने टेलीकॉम प्रदाता को 1909, TRAI DND ऐप या प्रदाता के शिकायत माध्यम से UCC शिकायत | अनचाहे व्यावसायिक संचार की शिकायत; भविष्य की प्रचार-संबंधी प्राथमिकताएँ तय करना |
| कॉल, SMS या WhatsApp पर KYC, सरकारी अधिकारी या दूसरी पहचान बनाकर ठगने की कोशिश; पैसा नहीं गया | Sanchar Saathi की Chakshu सुविधा | संदिग्ध धोखाधड़ी वाले संचार की सूचना देना |
| UPI, बैंक खाते, कार्ड या वॉलेट से ऑनलाइन धोखाधड़ी में पैसा चला गया | तुरंत 1930; साथ में बैंक/भुगतान प्रदाता; फिर cybercrime.gov.in पर शिकायत पूरी करें | वित्तीय धोखाधड़ी की त्वरित रिपोर्टिंग और खाते/भुगतान साधन की सुरक्षा |
इन रास्तों में कभी विषय का मेल हो सकता है। उदाहरण के लिए, फर्जी लोन ऑफर प्रचार भी लगता है और धोखाधड़ी की कोशिश भी हो सकता है। संदेश की भाषा नहीं, उसका व्यवहार और नुकसान की स्थिति देखें: क्या यह मुख्यतः अनचाहा प्रचार है, क्या आपसे OTP या पैसा लेने का जाल बिछाया गया है, या पैसा पहले ही जा चुका है? यदि नुकसान हो चुका है, तो पहले आपात वित्तीय कदम उठाएँ; दूसरे पोर्टल पर सूचना देने के लिए उन्हें टालें नहीं।
पहला रास्ता: अनचाही मार्केटिंग कॉल या SMS के लिए TRAI DND और 1909
DND पंजीकरण और शिकायत में अंतर
DND यानी Do Not Disturb का संबंध आपकी व्यावसायिक संचार संबंधी प्राथमिकताओं से है। यदि आप प्रचार वाली कॉल/SMS कम प्राप्त करना चाहते हैं, तो अपने सेवा प्रदाता के उपलब्ध माध्यम, 1909 या TRAI DND ऐप से प्राथमिकताएँ दर्ज या बदल सकते हैं। इसके विपरीत, किसी खास अनचाही कॉल या SMS की UCC (Unsolicited Commercial Communication) शिकायत उस घटना की रिपोर्ट है। केवल DND चालू करने से पहले आई कॉल की शिकायत अपने-आप दर्ज नहीं होती।
TRAI की UCC जानकारी और ऐप संबंधी आधिकारिक पृष्ठ इन माध्यमों को समझने के शुरुआती स्रोत हैं। 1909 पर कॉल/SMS के उपलब्ध निर्देश और अपने ऑपरेटर के ऐप या वेबसाइट की प्रक्रिया जाँचें; स्क्रीन और विकल्प प्रदाता के अनुसार बदल सकते हैं। TRAI DND ऐप इस्तेमाल करें तो उसे आधिकारिक ऐप सूची से पहचानें, किसी संदेश में मिले अनजान डाउनलोड लिंक से नहीं।
एक आम गलतफहमी है कि शिकायत दर्ज करने के लिए पहले से DND पर पंजीकृत होना अनिवार्य है। TRAI के 2025 के आधिकारिक उत्तर के अनुसार, अपंजीकृत प्रेषकों के विरुद्ध शिकायत के लिए पहले DND पंजीकरण आवश्यक नहीं है। इसलिए अभी-अभी आई अवांछित व्यावसायिक कॉल को केवल इस वजह से न छोड़ें कि आपने DND प्राथमिकताएँ सेट नहीं की थीं। DND भविष्य की प्राथमिकताओं के लिए उपयोगी है; घटना की शिकायत अलग कदम है।
1909 या ऐप पर शिकायत से पहले क्या नोट करें?
- समय और तारीख: कॉल कब आई या SMS कब मिला, इसे कॉल लॉग या संदेश से देखकर लिखें।
- प्रेषक: दिखाई दिया फोन नंबर या SMS हेडर जैसा है वैसा ही रखें। केवल स्क्रीनशॉट में नाम दिख रहा हो तो मूल नंबर भी जाँचें।
- प्रचार का संक्षिप्त विवरण: जैसे ‘बिना माँगे क्रेडिट कार्ड बेचने की कॉल’ या ‘प्रॉपर्टी विज्ञापन वाला SMS’।
- साक्ष्य और संदर्भ संख्या: SMS न मिटाएँ; शिकायत जमा होने के बाद मिली ID सुरक्षित रखें।
मान लें आपको सोमवार शाम एक नंबर से बीमा पॉलिसी बेचने के लिए कॉल आती है, जबकि आपने उससे संपर्क नहीं माँगा था। कॉल लॉग की तारीख, समय, नंबर और विषय के साथ अपने टेलीकॉम प्रदाता के UCC शिकायत माध्यम का इस्तेमाल करें। यदि अगले दिन दूसरा नंबर वही ऑफर दे, तो उसे पहली शिकायत का परिणाम मानकर छोड़ने के बजाय नई घटना का विवरण भी सँभालें। अपनी स्क्रीन पर जो शिकायत संबंधी निर्देश मिलें, उसी क्रम का पालन करें।
शिकायत की समय-सीमा: पुराने ‘3 दिन’ वाले पृष्ठ से सावधान
TRAI के 12 फरवरी 2025 के अधिसूचित संशोधन में UCC शिकायत की अवधि संचार प्राप्त होने से 7 दिन की गई है; पहले यह 3 दिन थी। कुछ आधिकारिक FAQ पृष्ठों पर पुरानी 3-दिन वाली जानकारी दिखाई दे सकती है। इसलिए इन स्रोतों में फर्क मिले तो नए अधिसूचित संशोधन को प्राथमिकता दें और व्यवहार में शिकायत जितनी जल्दी हो सके दर्ज करें। समय-सीमा को कॉल की तारीख से अनुमान लगाकर न छोड़ें; प्राप्ति का समय सुरक्षित रखें।
DND को जादुई कॉल-ब्लॉकर भी न समझें। इसका उद्देश्य व्यावसायिक संचार पर आपकी प्राथमिकताएँ और शिकायत व्यवस्था उपलब्ध कराना है, न कि हर फर्जी कॉल को उसी क्षण रोक देने की गारंटी। बैंक का वास्तविक लेन-देन अलर्ट या आवश्यक सेवा संदेश हर प्रचार SMS जैसा नहीं होता। कोई संदेश देखने में ‘ऑफर’ लगता है, लेकिन उसमें नकली KYC लिंक और खाता बंद करने की धमकी भी है, तो धोखाधड़ी वाला पहलू अलग से पहचानें।
दूसरा रास्ता: संदिग्ध कॉल, SMS या WhatsApp के लिए Chakshu
दूरसंचार विभाग की Sanchar Saathi सेवा में Chakshu संदिग्ध धोखाधड़ी वाले संचार की रिपोर्ट करने का माध्यम है। विभाग के 4 मार्च 2024 के आधिकारिक विवरण में कॉल, SMS और WhatsApp पर आने वाली ऐसी कोशिशों का उल्लेख है। उदाहरणों में KYC के नाम पर ठगी और सरकारी अधिकारी बनकर संपर्क करना शामिल है। इसे उस अवस्था के लिए याद रखें जब कोई आपको फँसाने की कोशिश कर रहा है, लेकिन वित्तीय नुकसान अभी नहीं हुआ।
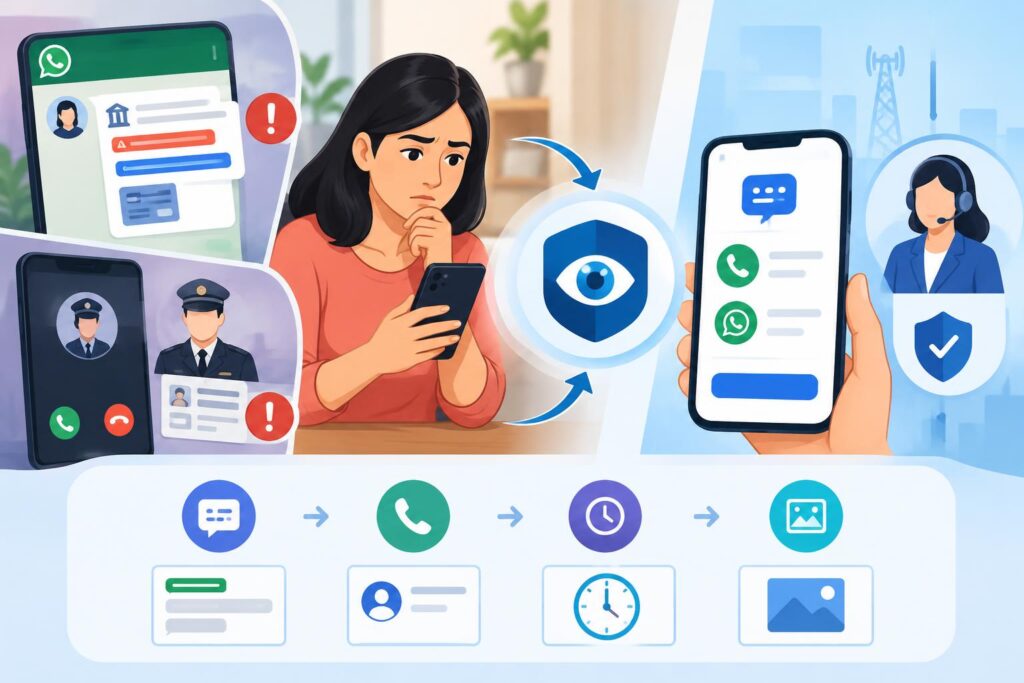
उदाहरण लें: WhatsApp पर कोई ‘बैंक कर्मचारी’ बनकर लिखता है कि आज KYC अपडेट न किया तो खाता बंद होगा, और वह लिंक पर कार्ड विवरण भरने को कहता है। आपने लिंक नहीं खोला और पैसा नहीं गया। संदेश, नंबर, समय और चैट का स्क्रीनशॉट सुरक्षित करके Chakshu पर संदिग्ध संचार रिपोर्ट करना उपयुक्त है। इसी तरह ‘आपके नाम पर पार्सल में प्रतिबंधित वस्तु मिली है’ कहकर खुद को सरकारी अधिकारी बताने वाली कॉल भी संदिग्ध कोशिश हो सकती है। सामने वाला वर्दी की फोटो, लोगो या पहचान-पत्र भेज दे, तो इससे उसकी पहचान प्रमाणित नहीं हो जाती।
Chakshu पर रिपोर्ट करने का व्यावहारिक क्रम
- संदेश के लिंक पर क्लिक न करें, कोई ऐप इंस्टॉल न करें और OTP, UPI PIN, कार्ड PIN या पासवर्ड न बताएँ। कॉल समाप्त करके अपने फोन के कॉल लॉग या चैट में उपलब्ध जानकारी सँभालें।
- ब्राउज़र में आधिकारिक Sanchar Saathi वेबसाइट स्वयं खोलें और वहाँ Chakshu सुविधा चुनें। विज्ञापन या अनजान फॉरवर्ड से मिले मिलते-जुलते डोमेन पर जानकारी न भरें।
- फॉर्म पर दिखने वाले माध्यम और विवरण के अनुसार कॉल, SMS या WhatsApp वाली घटना दर्ज करें। घटना की तारीख, दिखा नंबर या प्रेषक, ठग ने क्या कहा और उपलब्ध स्क्रीनशॉट स्पष्ट रखें।
- जमा करने के बाद जो पुष्टि या संदर्भ संख्या उपलब्ध हो, उसे लिख लें। आगे उसी घटना से जुड़ा नया संपर्क मिले तो उसका भी समय और विवरण सुरक्षित रखें।
फॉर्म के वर्तमान फील्ड, स्क्रीन और पात्रता संबंधी निर्देश वेबसाइट पर खोलकर जाँचें; पुराने स्क्रीनशॉट के आधार पर आज का इंटरफेस तय न मानें। रिपोर्ट में केवल आवश्यक तथ्य दें, अनुमान लगाकर किसी व्यक्ति की पहचान निश्चित न लिखें। किसी दूसरे व्यक्ति का निजी बैंक विवरण या OTP स्क्रीनशॉट में दिखाई दे तो अनावश्यक रूप से साझा करने से बचें।
सीमा समझें: Chakshu को पैसे वापस पाने की शिकायत प्रणाली का विकल्प न बनाएं। यदि आपने लिंक खोलकर भुगतान कर दिया, UPI ट्रांसफर कर दिया या खाते से रकम निकल गई, तो पहले 1930 और बैंक वाला रास्ता लें। Chakshu पर सूचना देना उपयोगी हो सकता है, लेकिन उससे रकम वापसी, नंबर बंद होने या गिरफ्तारी की गारंटी नहीं मिलती।
तीसरा रास्ता: पैसा चला गया है तो तुरंत 1930, बैंक और साइबरक्राइम पोर्टल
वित्तीय नुकसान हो जाने पर आपकी प्राथमिकता बदल जाती है। अब सवाल केवल ‘यह नंबर संदिग्ध है’ नहीं, बल्कि ‘भुगतान की सूचना तुरंत सही जगह कैसे पहुँचे और आगे का जोखिम कैसे रोका जाए’ है। भारत का राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल और 1930 ऑनलाइन वित्तीय धोखाधड़ी रिपोर्ट करने के प्रमुख माध्यम हैं। इसके साथ अपने बैंक, कार्ड जारीकर्ता या भुगतान सेवा प्रदाता के आधिकारिक शिकायत चैनल को तुरंत सूचित करें। 1909 सामान्य टेलीमार्केटिंग के लिए है; पैसे कटने पर वहाँ पहले शिकायत करने में महत्वपूर्ण समय न गँवाएँ।
पहले कुछ मिनटों की कार्यसूची
- 1930 पर कॉल करें: बताएं कि ऑनलाइन वित्तीय धोखाधड़ी में कब और कितनी रकम गई, किस भुगतान साधन से गई और उपलब्ध ट्रांजैक्शन ID या UTR क्या है। नंबर व्यस्त मिले तो कोशिश जारी रखते हुए बैंक और पोर्टल की कार्रवाई भी शुरू करें।
- बैंक या भुगतान प्रदाता को तुरंत सूचना दें: ऐप, कार्ड के पीछे लिखे नंबर या आधिकारिक वेबसाइट से संपर्क लें—ठग के भेजे ‘कस्टमर केयर’ नंबर से नहीं। अनधिकृत लेन-देन की शिकायत दर्ज कराएँ और कार्ड, UPI या खाते की सुरक्षा के लिए उपलब्ध कदम पूछें।
- cybercrime.gov.in पर शिकायत पूरी करें: संबंधित वित्तीय धोखाधड़ी विकल्प में माँगी गई जानकारी भरें। हेल्पलाइन से कोई संदर्भ संख्या या आगे की प्रक्रिया मिले, तो उसे सुरक्षित रखें और मिले निर्देशों के अनुसार शीघ्र पूरा करें।
- साक्ष्य बचाएँ: भुगतान की तारीख-समय, रकम, UTR/ट्रांजैक्शन ID, बैंक या वॉलेट का नाम, संदिग्ध नंबर, चैट, लिंक और बैंक अलर्ट को एक जगह रखें। ठग से बहस करने के लिए चैट डिलीट या रिकॉर्ड बदलने की जरूरत नहीं है।
पोर्टल की आधिकारिक रिपोर्टिंग निर्देशिका में बैंक/वॉलेट की जानकारी, UTR, लेन-देन की तारीख और रकम जैसे विवरणों का उल्लेख है। UTR तुरंत न दिखे तो रिपोर्ट टालने के बजाय उपलब्ध बैंक अलर्ट और ट्रांजैक्शन विवरण से शुरुआत करें तथा बैंक से संदर्भ जानकारी माँगें। 1930 पर बात करने के बाद पोर्टल प्रक्रिया के लिए जो निर्देश मिलें, उन्हें नोट करें; किसी अनजान कॉलर के कहने पर ‘रिफंड पाने के लिए’ दूसरा भुगतान न करें।
मान लें किसी ने खुद को बिजली विभाग का कर्मचारी बताकर तत्काल भुगतान का लिंक भेजा और आपने उसमें पैसे भेज दिए। अब उस संदेश का Chakshu पर विश्लेषण करने से पहले बैंक को लेन-देन बताना और 1930 पर रिपोर्ट करना जरूरी है। दूसरा उदाहरण: किसी ने नौकरी दिलाने के नाम पर WhatsApp से UPI भुगतान मँगवाया, आपने खुद भुगतान किया, फिर वह गायब हो गया। इसे भी वित्तीय धोखाधड़ी के रूप में रिपोर्ट करें; ‘पैसा मैंने खुद भेजा था’ सोचकर चुप न रहें। हालाँकि शिकायत दर्ज करना और रकम वापस मिलना अलग बातें हैं।
क्या तीन दिन के भीतर हर धोखाधड़ी का पूरा रिफंड मिलता है?
नहीं। भारतीय रिज़र्व बैंक के 6 जुलाई 2017 के ग्राहक देयता निर्देश कुछ अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेन-देन के लिए परिस्थितियों और बैंक को सूचना देने के समय के आधार पर शून्य या सीमित ग्राहक देयता का ढाँचा बताते हैं। इसे ‘तीन दिन में रिपोर्ट करें और हर फ्रॉड का पूरा पैसा अपने-आप लौट आएगा’ कहना गलत होगा। उदाहरण के लिए, ठग के कहने पर ग्राहक ने स्वयं ट्रांसफर किया हो या गोपनीय जानकारी साझा की हो, तो तथ्य अलग हो सकते हैं। अपने बैंक को घटना का सही क्रम लिखकर दें और उसके जवाब तथा शिकायत संख्या का रिकॉर्ड रखें।
1930 पर रिपोर्ट करने से पैसे रुकने या लौटने की गारंटी नहीं है, लेकिन देर करना भी ठीक नहीं। पोर्टल केवल वित्तीय घटनाओं तक सीमित नहीं; अन्य साइबर अपराधों की रिपोर्टिंग के विकल्प भी उपलब्ध हैं। यदि मामले में धमकी, पहचान का दुरुपयोग या किसी अन्य प्रकार का अपराध है, तो पोर्टल के संबंधित विकल्प और जरूरत के अनुसार पुलिस से संपर्क करें। किसी स्थिति में तत्काल शारीरिक खतरा हो तो स्थानीय आपात सहायता को प्राथमिकता दें।
उलझन वाले उदाहरण: सही विकल्प कैसे चुनें?
| घटना | क्या करें और क्यों? |
|---|---|
| हर हफ्ते अलग नंबर से ‘नई पर्सनल लोन स्कीम’ बेचने की कॉल आती है। | यदि मुख्य बात अवांछित प्रचार है, तो 1909/प्रदाता का UCC शिकायत माध्यम चुनें; DND प्राथमिकताएँ भी जाँचें। |
| उसी कॉल में अधिकारी बनकर OTP माँगा जाता है; आपने कुछ साझा नहीं किया। | यह केवल प्रचार नहीं, संदिग्ध धोखाधड़ी की कोशिश है। विवरण बचाकर Chakshu पर रिपोर्ट करें। |
| SMS में ‘खाता बंद होगा’ लिखकर लिंक भेजा गया, लेकिन आपने लिंक नहीं खोला। | संदिग्ध SMS की सूचना Chakshu पर दें; वास्तविक स्थिति बैंक के अपने आधिकारिक ऐप या नंबर से अलग से सत्यापित करें। |
| WhatsApp पर आए QR को स्कैन करके आपने पैसा भेज दिया। | वित्तीय नुकसान हुआ है: 1930, बैंक/भुगतान प्रदाता और cybercrime.gov.in को प्राथमिकता दें। |
| साधारण प्रचार SMS मिला और साथ में वास्तविक बैंक डेबिट अलर्ट भी आया। | पहले बैंक अलर्ट से लेन-देन की जाँच करें। यदि पैसा बिना अनुमति गया है तो वित्तीय धोखाधड़ी वाली त्वरित प्रक्रिया अपनाएँ; प्रचार SMS की शिकायत बाद में अलग से हो सकती है। |
WhatsApp के हर संदेश को 1909 की SMS शिकायत मानकर न भेजें। दूसरी ओर, एक अस्पष्ट प्रचार कॉल को केवल इसलिए निश्चित साइबर अपराध न घोषित करें कि नंबर अनजान है। तथ्य लिखें: सामने वाले ने क्या कहा, क्या माँगा, आपने क्या किया और कोई नुकसान हुआ या नहीं। यही चार सवाल रिपोर्टिंग का रास्ता स्पष्ट करते हैं।
रिपोर्ट करने से पहले और बाद में अपनी सुरक्षा कैसे रखें?
किसी शिकायत का सबसे उपयोगी रिकॉर्ड वह है जिसे बाद में समझा जा सके। स्क्रीनशॉट में समय और प्रेषक दिखें तो बेहतर है; कॉल लॉग, SMS हेडर, चैट और भुगतान रसीद अलग-अलग सुरक्षित रखें। अपने लिए एक छोटी नोट तैयार करें: ‘घटना का समय—नंबर—क्या दावा किया—क्या जानकारी दी—क्या भुगतान हुआ—कहाँ शिकायत की’। यदि आपने OTP या पासवर्ड बता दिया है, तो केवल रिपोर्ट भरकर न रुकें; संबंधित खाते को सुरक्षित करने के लिए आधिकारिक सेवा प्रदाता के निर्देश लें।
शिकायत के बाद मिलने वाली ID और बैंक का टिकट नंबर अलग-अलग लिखें। बैंक से संपर्क करते समय साइबरक्राइम शिकायत की जानकारी और पोर्टल पर शिकायत करते समय उपलब्ध लेन-देन संदर्भ देने से घटनाक्रम स्पष्ट रहता है। स्थिति पूछने के लिए उन्हीं आधिकारिक माध्यमों पर लौटें। कोई व्यक्ति खुद को ‘सरकारी जांचकर्ता’ बताकर रिपोर्ट हटाने, पैसे छुड़ाने या दस्तावेज सत्यापित करने के लिए OTP, रिमोट-एक्सेस ऐप या अतिरिक्त फीस माँगे, तो इसे नया खतरा समझें।
अंत में, ब्लॉक करना और रिपोर्ट करना अलग काम हैं। किसी नंबर को ब्लॉक करने से वह आपको फिर कॉल न कर पाए, लेकिन इससे औपचारिक UCC शिकायत या धोखाधड़ी रिपोर्ट अपने-आप दर्ज नहीं होती। इसी तरह रिपोर्ट करने के बाद भी संदेश के लिंक को खोलकर ‘सबूत जाँचने’ की जरूरत नहीं है। कम से कम संपर्क, साफ साक्ष्य और सही चैनल—यही सुरक्षित क्रम है।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या स्पैम कॉल की शिकायत करने से पहले DND चालू होना जरूरी है?
अपंजीकृत प्रेषक की अनचाही व्यावसायिक कॉल की शिकायत के लिए पहले DND पंजीकरण अनिवार्य नहीं है। DND प्राथमिकताएँ सेट करना और किसी खास घटना की UCC शिकायत करना अलग कदम हैं।
UCC शिकायत कॉल या SMS मिलने के कितने दिनों के भीतर करनी चाहिए?
TRAI के 12 फरवरी 2025 के अधिसूचित संशोधन में संचार प्राप्त होने से 7 दिन का प्रावधान है। कुछ पुराने आधिकारिक FAQ में अभी भी 3 दिन लिखा मिल सकता है। फिर भी शिकायत जल्द दर्ज करें और प्राप्ति का समय सुरक्षित रखें।
WhatsApp पर फर्जी KYC संदेश आया है, लेकिन पैसे नहीं गए। कहाँ रिपोर्ट करें?
संदेश का लिंक न खोलें और OTP साझा न करें। चैट, नंबर और समय सँभालकर Sanchar Saathi की Chakshu सुविधा में संदिग्ध WhatsApp संचार की रिपोर्ट करें।
ठग को UPI से पैसे भेज दिए हैं। पहले Chakshu खोलूँ या 1930 पर कॉल करूँ?
पहले 1930 पर तुरंत रिपोर्ट करें, साथ ही अपने बैंक या भुगतान प्रदाता को आधिकारिक माध्यम से सूचना दें और cybercrime.gov.in पर शिकायत पूरी करें। Chakshu वित्तीय नुकसान की त्वरित शिकायत का विकल्प नहीं है।
1930 पर शिकायत के बाद क्या रकम लौटना तय है?
नहीं। शिकायत जरूरी है, लेकिन रकम वापसी की गारंटी नहीं है। परिणाम मामले के तथ्यों और संबंधित प्रक्रिया पर निर्भर करता है। बैंक को तुरंत बताएं और सभी लेन-देन संदर्भ तथा शिकायत संख्याएँ सुरक्षित रखें।
क्या नंबर ब्लॉक करने से सरकारी शिकायत दर्ज हो जाती है?
नहीं। नंबर ब्लॉक करना आपके फोन या ऐप की कार्रवाई है। UCC के लिए प्रदाता/1909 का शिकायत माध्यम, संदिग्ध धोखाधड़ी प्रयास के लिए Chakshu और वित्तीय नुकसान के लिए 1930 तथा साइबरक्राइम पोर्टल का इस्तेमाल अलग से करना होता है।
निष्कर्ष
अनचाहा प्रचार हो तो 1909 या अपने प्रदाता के UCC शिकायत माध्यम पर जाएँ; बिना वित्तीय नुकसान वाली संदिग्ध कॉल, SMS या WhatsApp कोशिश हो तो Chakshu चुनें; पैसा जा चुका हो तो तुरंत 1930, बैंक और cybercrime.gov.in को प्राथमिकता दें। हर स्थिति में घटना का समय, प्रेषक, उपलब्ध साक्ष्य और शिकायत संख्या सुरक्षित रखें।
अपनी राय दें
क्या आपको 1909, Chakshu या 1930 में सही विकल्प चुनने में उलझन हुई? बिना अपना फोन नंबर, OTP या बैंक विवरण लिखे, अपनी स्थिति टिप्पणियों में बताएं।