
किसी टेक कंपनी के नतीजे आने पर अक्सर सबसे पहले एक हेडलाइन दिखती है: राजस्व बढ़ा, मुनाफा घटा या प्रबंधन ने अगले महीनों को लेकर उत्साह जताया। लेकिन हेडलाइन से यह पता नहीं चलता कि तुलना किन अवधियों की है, आंकड़े केवल मूल कंपनी के हैं या समूह के, और दर्ज लाभ के साथ नकदी भी आई है या नहीं। शुरुआती पाठक के लिए बेहतर रास्ता है कि वह कंपनी की मूल एक्सचेंज फाइलिंग खोले और एक तय क्रम में सवाल पूछे।
यह गाइड 5 नवंबर 2026 के पाठक के लिए पाँच ऐसी जाँचें समझाती है: रिपोर्टिंग अवधि, राजस्व, लाभ, नकदी प्रवाह और प्रबंधन की टिप्पणी। ये सीखने के लिए चुने गए सवाल हैं, SEBI की घोषित ‘पाँच जाँचों’ की सूची नहीं। ‘Top 5 Stocks’ की तलाश में आए पाठकों के लिए भी स्पष्ट बात है: यहाँ पाँच शेयरों की रैंकिंग, खरीद-बिक्री की सलाह या रिटर्न का अनुमान नहीं दिया जा रहा। उदाहरण पूरी तरह काल्पनिक हैं; उन्हें किसी वास्तविक कंपनी का परिणाम न समझें।
शुरुआत कहाँ से करें: हेडलाइन नहीं, मूल NSE फाइलिंग
पहले कंपनी का सही नाम और NSE symbol मिलाएँ। एक जैसे नाम वाली कंपनियों या पुराने नामों के कारण गलत दस्तावेज़ खुल सकता है। फिर NSE के Financial Results पेज पर कंपनी और ‘period ended’ के आधार पर परिणाम खोजें। सूची में दिखाई देने वाले संक्षिप्त आंकड़ों के साथ मूल attachment खोलें; तालिका के नीचे दिए notes और उपलब्ध review या audit संबंधी दस्तावेज़ भी पढ़ें। यदि कंपनी ने संशोधित परिणाम दाखिल किए हों, तो पहले वाली PDF को अंतिम संस्करण मानकर न रुकें।
फाइलिंग का नाम हमेशा सिर्फ ‘Quarterly Results’ नहीं होगा। संबंधित disclosures में ‘Integrated Filing (Financial)’ भी दिख सकता है। वित्तीय परिणाम के साथ अलग से आई प्रस्तुति या कॉल संबंधी सूचना खोजने के लिए NSE का Corporate Announcements पेज देखें। एक ही दिन प्रकाशित दस्तावेज़ों के शीर्षक, तारीख और रिपोर्टिंग अवधि मिलाना उपयोगी है: बोर्ड बैठक की सूचना, वास्तविक वित्तीय परिणाम और निवेशक प्रस्तुति अलग चीजें हैं।
मोबाइल पर PDF खोलते समय पहले पृष्ठ का कंपनी नाम, अवधि और इकाई जाँचें; फिर दस्तावेज़ में ‘revenue from operations’, ‘profit’, ‘cash flows’, ‘segment’ और ‘notes’ खोजें। सर्च सुविधा समय बचाती है, लेकिन केवल मिले हुए शब्द की एक पंक्ति पढ़ना काफी नहीं। विशेषकर फुटनोट किसी बड़े बदलाव का अर्थ बदल सकता है। अगर एक्सचेंज पेज पर केवल सारांश सहजता से दिख रहा हो, तो attachment खोलने की कोशिश करें; बिना मूल दस्तावेज़ देखे निष्कर्ष को अस्थायी मानें।
जाँच 1: रिपोर्टिंग अवधि और तुलना का आधार सही है?
सबसे ऊपर ‘quarter ended’ या ‘three months ended’ की तारीख पढ़ें। उसके साथ ‘six months ended’, ‘year to date’ या पूरे वित्त वर्ष के कॉलम भी हो सकते हैं। सितंबर में समाप्त तीन महीनों का आंकड़ा सितंबर में समाप्त छह महीनों के आंकड़े से सीधे तुलना करने योग्य नहीं है। पहले तय करें कि प्रश्न क्या है: पिछली समान तिमाही के मुकाबले बदलाव, तुरंत पिछली तिमाही के मुकाबले बदलाव, या अब तक के वित्त वर्ष की प्रगति?
मान लें एक काल्पनिक परिणाम में सितंबर 2026 को समाप्त तीन महीनों का राजस्व ₹120 करोड़ और उसी तारीख को समाप्त छह महीनों का राजस्व ₹225 करोड़ लिखा है। ₹225 करोड़ को ‘इस तिमाही की बिक्री’ कहना गलत होगा। इसी तरह जून और सितंबर की तिमाहियाँ मिलाने से क्रमिक बदलाव दिखेगा, जबकि पिछले साल की सितंबर तिमाही से तुलना मौसमी प्रभाव समझने में मदद कर सकती है। दोनों सवाल उपयोगी हैं, लेकिन उनके उत्तर अलग हैं।
Standalone, consolidated और इकाई का फर्क
Standalone परिणाम मूल कानूनी इकाई पर केंद्रित होते हैं; consolidated परिणाम समूह की संबंधित इकाइयों को लागू लेखांकन नियमों के अनुसार साथ दिखाते हैं। यदि किसी टेक कंपनी की महत्वपूर्ण विदेशी सहायक कंपनियाँ हैं, तो दोनों आंकड़ों में अंतर हो सकता है। यह अंतर अपने-आप अच्छा या खराब संकेत नहीं है। अपने नोट्स में लिखें कि आप कौन-सा आधार देख रहे हैं और आगे की सभी तुलनाएँ उसी आधार पर करें। कंपनी ने किसी व्यवसाय का अधिग्रहण या बिक्री की हो, तो ‘समान आधार’ का सवाल और भी महत्वपूर्ण हो जाता है।
NSE का Results Comparison पेज पिछली पाँच तिमाहियों का सुविधाजनक दृश्य देता है, लेकिन वहाँ तुलना standalone results पर आधारित बताई गई है और रकम ₹ लाख में दिखाई जाती है। इसलिए उस स्क्रीन के आंकड़े को बिना जाँच किसी consolidated प्रस्तुति के ₹ करोड़ वाले आंकड़े से न मिलाएँ। याद रखें: ₹100 लाख = ₹1 करोड़। इकाई बदलने की छोटी भूल पूरी वृद्धि दर को गलत बना सकती है।
अंत में परिणाम के शीर्षक और साथ लगे दस्तावेज़ में ‘audited’, ‘unaudited’ या ‘limited review’ जैसे शब्द देखें। इनके अर्थ एक नहीं हैं; ‘unaudited’ पढ़कर उसे audited परिणाम न कहें। समीक्षा संबंधी रिपोर्ट में कोई विशेष टिप्पणी दिखे, तो उसे नजरअंदाज करके केवल मुख्य तालिका आगे न बढ़ाएँ। शुरुआती पाठक के लिए पहला लक्ष्य निर्णय सुनाना नहीं, बल्कि दस्तावेज़ की पहचान सही दर्ज करना है।
| फाइलिंग में लिखा है | पहला सवाल | आम गलती |
|---|---|---|
| Three months ended | किस तारीख पर समाप्त तिमाही? | इसे छह महीनों का परिणाम समझना |
| Six months ended | क्या यह साल की शुरुआत से संचयी आंकड़ा है? | इसे अकेली दूसरी तिमाही कहना |
| Standalone/Consolidated | किस इकाई या समूह का प्रदर्शन? | दो अलग आधार मिलाकर वृद्धि निकालना |
| ₹ लाख/₹ करोड़ | रकम किस इकाई में है? | बिना रूपांतरण तुलना करना |
जाँच 2: राजस्व वास्तव में किस चीज से बढ़ा?
आय विवरण में पहले ‘revenue from operations’ ढूँढें। यह कंपनी के परिचालन से दर्ज राजस्व का आंकड़ा है। ‘Total income’ में अन्य आय भी शामिल हो सकती है, इसलिए दोनों को एक नाम से न पुकारें। उदाहरण के लिए काल्पनिक टेक कंपनी का परिचालन राजस्व ₹120 करोड़ और अन्य आय ₹8 करोड़ हो, तो कुल आय ₹128 करोड़ हो सकती है। अगर आप कारोबार की बिक्री समझना चाहते हैं, तो ₹128 करोड़ को बिना स्पष्टीकरण ‘सेवा राजस्व’ लिखना भ्रम पैदा करेगा।
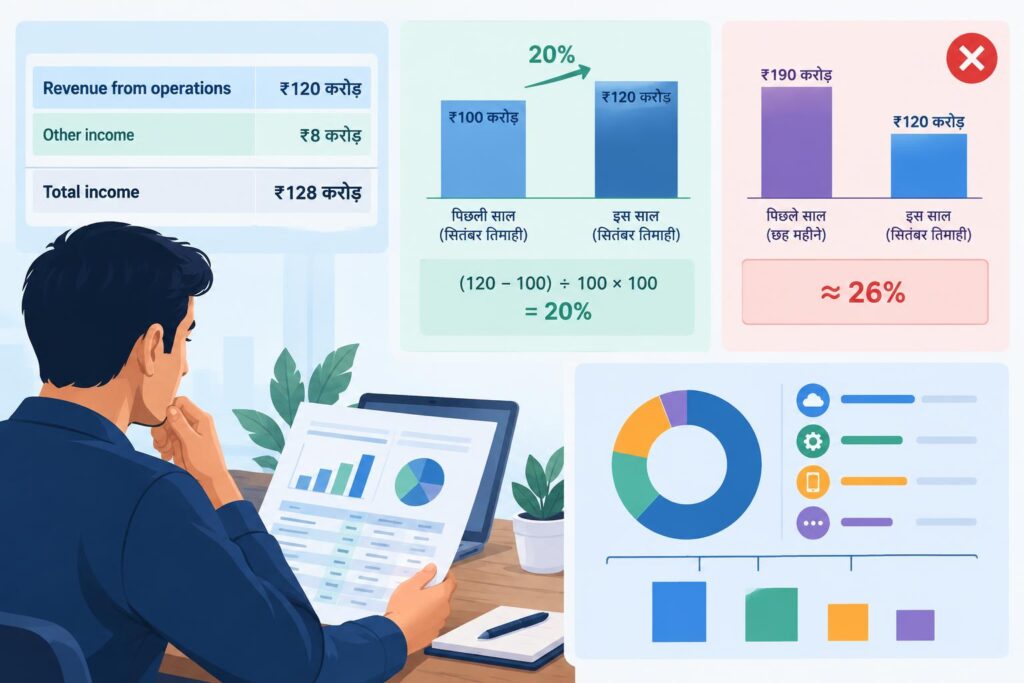
इसके बाद समान अवधि और समान standalone या consolidated आधार के पिछले आंकड़े से तुलना करें। काल्पनिक रूप से इस साल की सितंबर तिमाही का परिचालन राजस्व ₹120 करोड़ और पिछले साल की सितंबर तिमाही का ₹100 करोड़ है, तो साल-दर-साल वृद्धि 20% होगी: (120 − 100) ÷ 100 × 100। इस गणना में पिछले साल के छह महीनों का ₹190 करोड़ रख देने से उत्तर अर्थहीन हो जाएगा। प्रतिशत के साथ दोनों मूल रकम दर्ज करना बेहतर है, ताकि छोटा आधार असाधारण वृद्धि जैसा न दिखे।
सिर्फ वृद्धि प्रतिशत नहीं, उसकी बनावट देखें
टेक व्यवसायों की कमाई अलग स्रोतों से आ सकती है: सेवाएँ, सॉफ्टवेयर सदस्यता, लाइसेंस, हार्डवेयर या दूसरे काम। कंपनी जो segment जानकारी और नीतियाँ प्रकाशित करती है, उसी से समझें कि वृद्धि कहाँ हुई। हर कंपनी एक जैसी segment जानकारी नहीं देती; केवल कंपनी का नाम देखकर राजस्व को मनमाने हिस्सों में न बाँटें। यदि किसी प्रस्तुति में ग्राहक, क्षेत्र या कारोबार के हिसाब से आंकड़े दिए हों, तो पहले यह जाँचें कि वहाँ इस्तेमाल की गई परिभाषा वित्तीय परिणामों के कुल राजस्व से कैसे जुड़ती है।
एक बार की बड़ी परियोजना, किसी सहायक कंपनी का जुड़ना, विनिमय दर में बदलाव या कारोबार की प्रकृति बदलना तुलना को प्रभावित कर सकता है। इन कारणों को अनुमान से तथ्य न बनाएँ; notes और कंपनी की व्याख्या में देखें कि क्या बताया गया है। कोई स्पष्ट कारण न मिले, तो नोट करें कि वृद्धि दिख रही है लेकिन उसका स्रोत फाइलिंग से अभी पूरी तरह स्पष्ट नहीं है। यह कहना किसी अप्रमाणित कारण को पक्का बताने से अधिक ईमानदार है।
अपनी छोटी शीट में चार खाने रखें: इस तिमाही का परिचालन राजस्व, पिछली समान तिमाही का राजस्व, दोनों का आधार और संबंधित note। यदि आप तुरंत पिछली तिमाही से भी तुलना कर रहे हैं, तो उसे अलग पंक्ति में ‘क्रमिक’ लिखें। इस तरह साल-दर-साल और तिमाही-दर-तिमाही बदलाव एक ही प्रतिशत बनकर नहीं रह जाते।
जाँच 3: लाभ बढ़ा है तो क्यों—और कौन-सा लाभ?
राजस्व के बाद खर्चों की पंक्तियाँ पढ़ें: कर्मचारियों से संबंधित खर्च, वित्त लागत, depreciation और अन्य खर्च कंपनी के लाभ को प्रभावित कर सकते हैं। फिर कर-पूर्व लाभ, कर और अवधि का अंतिम लाभ देखें। ‘मुनाफा बढ़ा’ सुनकर तुरंत यह न मानें कि मुख्य कारोबार भी उतनी ही तेजी से सुधरा है। अन्य आय, कर में फर्क या फाइलिंग में अलग से बताई गई मदें परिणाम को बदल सकती हैं। हर बदलाव का कारण उसी कंपनी की संबंधित अवधि की तालिका और notes में तलाशें।
उदाहरण के लिए, काल्पनिक कंपनी A का परिचालन राजस्व ₹100 करोड़ से ₹120 करोड़ और अंतिम लाभ ₹10 करोड़ से ₹12 करोड़ हुआ। राजस्व और लाभ, दोनों 20% बढ़े, लेकिन केवल इन दो प्रतिशतों से खर्चों के हर हिस्से की कहानी नहीं मिलती। दूसरी स्थिति में राजस्व ₹100 करोड़ से ₹120 करोड़ और लाभ ₹10 करोड़ से ₹18 करोड़ हो जाए, तो लाभ की तेज वृद्धि के पीछे खर्च, अन्य आय, कर या किसी खास मद को अलग-अलग देखना होगा। एक हेडलाइन प्रतिशत कारण नहीं बताता।
मार्जिन का सरल इस्तेमाल
आप जिस लाभ-माप का उपयोग कर रहे हैं, उसे स्पष्ट नाम दें। एक साधारण शुरुआती तुलना के लिए अंतिम लाभ ÷ परिचालन राजस्व × 100 से लाभ का अनुपात निकाला जा सकता है। काल्पनिक ₹12 करोड़ अंतिम लाभ और ₹120 करोड़ परिचालन राजस्व पर यह 10% होगा। लेकिन इसे बिना परिभाषा ‘ऑपरेटिंग मार्जिन’ न कहें: ऑपरेटिंग, कर-पूर्व और अंतिम लाभ अलग स्तरों के माप हैं। दो अवधियों की तुलना में अंश, हर, आधार और कंपनी का दायरा समान रखें।
यदि परिणाम में किसी मद को ‘exceptional’ या अलग प्रकृति का बताया गया है, तो उसका नाम, रकम और कंपनी का स्पष्टीकरण लिखें। वह अपने-आप नकद प्राप्ति, नियमित कमाई या धोखाधड़ी—इनमें से किसी का पर्याय नहीं है। विशेष मद हटाकर अपना ‘सामान्य लाभ’ निकालना शुरुआती पाठक के लिए आकर्षक हो सकता है, पर बिना लेखांकन संदर्भ के ऐसा आंकड़ा प्रकाशित परिणाम का विकल्प नहीं है। पहले वैधानिक रूप से रिपोर्ट किया गया परिणाम समझें, फिर प्रस्तुति में दिए किसी वैकल्पिक माप की परिभाषा अलग से जाँचें।
EPS यानी प्रति शेयर आय भी परिणाम में दिख सकती है। उसे लाभ की कुल रकम के बराबर न समझें; शेयरों की संख्या और संबंधित गणना उसका अर्थ बदलती है। केवल EPS में वृद्धि देखकर राजस्व और नकदी प्रवाह की जाँच छोड़ना उचित नहीं। नतीजों को जोड़कर पढ़ने का मकसद किसी एक ‘सबसे अच्छा’ आंकड़े की खोज नहीं, बल्कि यह समझना है कि अलग पंक्तियाँ एक-दूसरे की कहानी का समर्थन करती हैं या नए सवाल खड़े करती हैं।
जाँच 4: लाभ के साथ नकदी प्रवाह क्या कहता है?
लाभ लेखांकन के नियमों पर आधारित है; नकदी प्रवाह बताता है कि अवधि में नकदी कहाँ से आई और कहाँ गई। Cash-flow statement उपलब्ध हो तो उसे तीन हिस्सों में पढ़ें: operating गतिविधियाँ मुख्य कारोबार से जुड़ी नकदी, investing गतिविधियाँ निवेश या परिसंपत्तियों से जुड़े प्रवाह, और financing गतिविधियाँ पूँजी तथा उधारी से जुड़े प्रवाह दिखाती हैं। रकम का चिन्ह, अवधि और notes पढ़े बिना किसी एक नकारात्मक संख्या को निर्णायक न मानें।
एक महत्वपूर्ण समय-सावधानी है। SEBI के LODR संबंधी FAQ के अनुसार आधे वर्ष के वित्तीय परिणामों के साथ उस half-year के अंत की assets-and-liabilities स्थिति और उस half-year के cash flows दिए जाते हैं। इसलिए हर तिमाही परिणाम में अलग तीन-महीने का cash-flow statement होने की अपेक्षा न करें। सितंबर में समाप्त छह महीनों का operating cash flow दिखे, तो उसे बिना अतिरिक्त गणना और उचित तुलनात्मक डेटा के ‘सितंबर तिमाही का cash flow’ न लिखें।
मान लें किसी काल्पनिक कंपनी का छह महीनों का रिपोर्ट किया गया लाभ ₹30 करोड़ और उसी छह-महीने की अवधि का operating cash flow ₹8 करोड़ है। यह अंतर एक सवाल है, अंतिम फैसला नहीं। ग्राहक से राशि अभी मिलनी बाकी हो सकती है; देनदारियों के भुगतान का समय बदला हो सकता है; या अन्य working-capital मदें प्रभावित कर सकती हैं। उपलब्ध balance sheet में trade receivables और अन्य संबंधित पंक्तियों की दिशा देखें, फिर notes पढ़ें। केवल ‘लाभ से नकदी कम है’ लिखकर गड़बड़ी साबित होने का दावा न करें।
इसके उलट, एक अवधि का मजबूत operating cash flow भी अपने-आप स्थायी सुधार का प्रमाण नहीं है। भुगतान और वसूली का समय बदल सकता है। इसीलिए समान अवधि के पुराने आंकड़े देखें। SEBI Investor की निवेशक ड्यू-डिलिजेंस सामग्री कम-से-कम दो वर्षों के income statement, balance sheet और cash flow को देखने का सुझाव देती है। शुरुआती पाठक एक तिमाही से शुरुआत कर सकता है, लेकिन व्यापक निष्कर्ष के लिए समय-श्रृंखला अधिक उपयोगी है।
जब इस बार cash-flow statement न मिले
अनुपलब्ध संख्या अनुमान से न भरें। पिछला उपलब्ध half-year या वार्षिक cash-flow statement खोलें और वर्तमान परिणाम के notes तथा उपलब्ध balance-sheet जानकारी से सवाल तैयार करें। अपनी शीट में साफ लिखें: ‘इस फाइलिंग में अलग quarterly cash-flow आंकड़ा नहीं मिला।’ चाहें तो कंपनी की वेबसाइट और एक्सचेंज पर संबंधित अवधि के दूसरे सार्वजनिक दस्तावेज़ भी देखें, लेकिन उनके समय और आधार की पहचान बनाए रखें। किसी दूसरी अवधि के आंकड़े को इस तिमाही का बनाकर प्रस्तुत करना, कोई आंकड़ा न देने से अधिक खराब है।
जाँच 5: प्रबंधन की टिप्पणी को आंकड़ों से कैसे मिलाएँ?
परिणामों के बाद कंपनी के notes, investor presentation और उपलब्ध earnings-call transcript या recording देखें। ये दस्तावेज़ व्यवसाय की दिशा, ग्राहकों, लागत और संभावित जोखिमों की व्याख्या कर सकते हैं। लेकिन टिप्पणी और प्रकाशित वित्तीय आंकड़े एक ही प्रकार का प्रमाण नहीं हैं। ‘मांग मजबूत है’ वर्तमान परिस्थिति पर प्रबंधन का आकलन हो सकता है; अगले साल के लक्ष्य भविष्य के कथन हैं। उन्हें पिछले तीन महीनों में वास्तव में दर्ज राजस्व के बराबर न मानें।
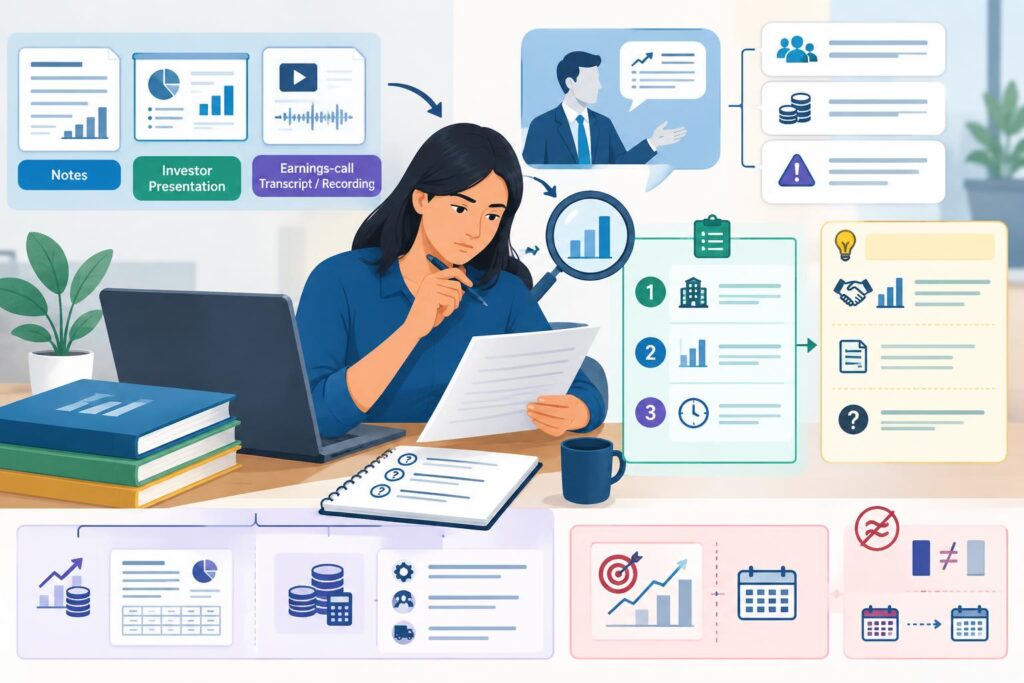
एक काम का तरीका है हर महत्वपूर्ण कथन के आगे तीन सवाल लिखना: कंपनी ने ठीक क्या कहा? उसके समर्थन में इस फाइलिंग का कौन-सा आंकड़ा है? और क्या अभी अगले परिणाम में जाँचना बाकी है? उदाहरण के तौर पर प्रबंधन कहे कि बड़े ग्राहकों से अवसर बढ़ रहे हैं, तो देखें कि कंपनी ने इस दावे की कोई स्पष्ट परिभाषा, दर्ज सौदों का संदर्भ या राजस्व संबंधी जानकारी भी दी है या नहीं। यदि नहीं, तो कथन को संदर्भ के तौर पर रखें, सिद्ध राजस्व वृद्धि के तौर पर नहीं।
‘मार्जिन सुधरेगा’ जैसी टिप्पणी पढ़ते समय वर्तमान लाभ-माप और खर्चों को नोट करें। अगली तुलनीय अवधि आने पर उसी परिभाषा का मार्जिन दोबारा जाँचें। यदि कंपनी ने अधिग्रहण या व्यवसाय-परिवर्तन का उल्लेख किया है, तो पुरानी और नई अवधि की तुलना में दायरे का फर्क लिखें। अस्पष्ट शब्द—जैसे ‘मजबूत पाइपलाइन’—को मनचाही राशि में बदलने की कोशिश न करें। कंपनी ने अगर कोई संख्या नहीं दी है, तो पाठक को भी संख्या गढ़ने की जरूरत नहीं।
NSE के Announcements पेज पर उपलब्ध संबंधित disclosures की तारीखें जाँचें। प्रस्तुति, कॉल अपडेट और वित्तीय परिणाम अलग समय पर आ सकते हैं; किसी नई टिप्पणी को पुराने परिणाम का हिस्सा न बना दें। सोशल मीडिया पर घूमते कथित ‘लीक’ या अनाम अनुमान से पहले प्रकाशित फाइलिंग पर भरोसा करें। कोई टिप्पणी अस्पष्ट लगे तो उसे अनुत्तरित प्रश्न के रूप में नोट करना, उसकी सबसे आशावादी व्याख्या चुनने से बेहतर है।
एक काल्पनिक उदाहरण: पाँच जाँचें एक साथ
मान लें ‘उदाहरण टेक’ नाम की एक पूरी तरह काल्पनिक कंपनी की फाइलिंग में सितंबर में समाप्त तीन महीनों का consolidated परिचालन राजस्व ₹120 करोड़, पिछले साल की समान तिमाही का ₹100 करोड़ और इस तिमाही का अंतिम लाभ ₹12 करोड़ है। उसी दस्तावेज़ में सितंबर में समाप्त छह महीनों का operating cash flow ₹8 करोड़ दिया है। प्रबंधन कहता है कि नए अनुबंधों की संभावनाएँ अच्छी हैं। इस स्थिति में उपयोगी नोट इस प्रकार बनेगा:
- अवधि: ₹120 करोड़ तीन महीनों का है; ₹8 करोड़ cash flow छह महीनों का है। दोनों को एक अवधि का आंकड़ा न लिखें।
- राजस्व: समान consolidated आधार पर पिछली सितंबर तिमाही से परिचालन राजस्व 20% बढ़ा, यदि दस्तावेज़ में कोई जरूरी पुनर्वर्गीकरण या दायरे का बदलाव न बताया गया हो।
- लाभ: ₹12 करोड़ अंतिम लाभ दर्ज है। पिछले साल के तुलनीय लाभ और खर्च देखे बिना लाभ-वृद्धि या उसके कारण पर निष्कर्ष नहीं निकलेगा।
- नकदी: ₹8 करोड़ छह-महीने का operating cash flow है। उसकी तुलना समान छह-महीने के लाभ और पुरानी समान अवधि से करें।
- टिप्पणी: नए अनुबंधों की ‘संभावनाएँ’ भविष्य संबंधी कथन हैं; उन्हें अभी दर्ज बिक्री न मानें।
इस अभ्यास का फायदा यह है कि पाठक उपलब्ध तथ्य और बाकी बचे सवाल अलग कर पाता है। इसमें किसी शेयर की कीमत, मूल्यांकन या खरीदने की सलाह जोड़ना आवश्यक नहीं। वही पाँच सवाल किसी अन्य कंपनी पर भी लगाए जा सकते हैं, लेकिन अलग कारोबारों के परिणामों को एक सरल ‘टॉप पाँच’ क्रम में बदलने से महत्वपूर्ण संदर्भ छूट जाएगा।
पढ़ते समय बनाएँ एक छोटा रिकॉर्ड
हर कंपनी के लिए एक पेज का नोट पर्याप्त हो सकता है। ऊपर कंपनी का आधिकारिक नाम, NSE symbol, फाइलिंग की तारीख, ‘period ended’, standalone या consolidated आधार, रकम की इकाई और attachment का लिंक लिखें। नीचे पाँच पंक्तियाँ रखें: अवधि, परिचालन राजस्व, लाभ और उससे जुड़े प्रमुख खर्च, नकदी प्रवाह की उपलब्ध अवधि, तथा प्रबंधन के ऐसे कथन जिन्हें बाद में परखना है। जिन बातों की पुष्टि नहीं हुई, उनके आगे ‘जाँच बाकी’ लिखें।
इस रिकॉर्ड का एक व्यावहारिक लाभ है: अगली तिमाही आते ही आपको याद रहेगा कि पिछली बार किस सवाल का जवाब नहीं मिला था। साथ ही यह गलती कम होगी कि एक बार standalone और अगली बार consolidated चुनकर तुलना कर दी जाए। यदि कंपनी संशोधित फाइलिंग प्रकाशित करती है, तो नए दस्तावेज़ की तारीख के साथ अपना नोट अपडेट करें; पुराना आंकड़ा चुपचाप बदल देने पर बाद में बदलाव समझना कठिन होगा।
पाँच जाँचें पूरी होने के बाद भी यह विश्लेषण निवेश का पूरा आधार नहीं बनता। कंपनी की वित्तीय स्थिति, जोखिम, मूल्यांकन और अपने व्यक्तिगत लक्ष्य अलग प्रश्न हैं। यहाँ उद्देश्य इतना है कि नतीजों की हेडलाइन पढ़ते समय आप पूछ सकें: कौन-सी अवधि, किस आधार का राजस्व और लाभ, किस अवधि की नकदी, और टिप्पणी के समर्थन में कौन-सा प्रकाशित प्रमाण? इन सवालों के स्पष्ट जवाब मिलना ही तिमाही फाइलिंग पढ़ने की मजबूत शुरुआत है।
अक्सर पूछे जाने वाले सवाल (FAQ)
NSE पर किसी टेक कंपनी के तिमाही नतीजे कहाँ मिलेंगे?
NSE के Corporate Filings के Financial Results पेज पर कंपनी का सही नाम या symbol और रिपोर्टिंग अवधि खोजें। सूची के सारांश के बजाय मूल attachment और उसके notes भी खोलें।
Standalone और consolidated परिणामों में क्या अंतर है?
Standalone मूल कानूनी इकाई के परिणाम दिखाता है, जबकि consolidated लागू लेखांकन नियमों के अनुसार समूह की संबंधित इकाइयों को भी शामिल करता है। वृद्धि की तुलना करते समय दोनों अवधियों में एक ही आधार रखें।
क्या total income को कंपनी का राजस्व कह सकते हैं?
बिना स्पष्टीकरण नहीं। Total income में परिचालन राजस्व के अलावा अन्य आय भी हो सकती है। व्यवसाय की बिक्री समझने के लिए पहले revenue from operations देखें।
क्या हर तिमाही के नतीजों में तीन महीने का cash-flow statement होता है?
नहीं। Half-year परिणामों में छह महीनों के cash flows दिए जाते हैं; हर quarterly result में अलग तीन-महीने का cash flow मानकर न चलें। दस्तावेज़ में लिखी अवधि जाँचें।
लाभ बढ़े लेकिन operating cash flow कम हो तो क्या समझें?
यह आगे जाँचने का संकेत है, अपने-आप गड़बड़ी का प्रमाण नहीं। दोनों आंकड़ों की अवधि मिलाएँ और receivables, अन्य working-capital मदों तथा notes को देखें।
क्या इस गाइड में पाँच टेक शेयरों की रैंकिंग दी गई है?
नहीं। यहाँ पाँच जाँचें बताई गई हैं, पाँच शेयर नहीं। लेख फाइलिंग पढ़ना सिखाता है; यह खरीद-बिक्री की सिफारिश नहीं है।
निष्कर्ष
टेक कंपनी के तिमाही नतीजे समझने की शुरुआत सही NSE फाइलिंग और समान आधार की तुलना से करें। अवधि, परिचालन राजस्व, लाभ, उपलब्ध अवधि का नकदी प्रवाह और प्रबंधन की टिप्पणी—इन पाँचों को साथ पढ़ें; किसी एक हेडलाइन को पूरा निष्कर्ष न मानें।
अपनी राय दें
NSE फाइलिंग पढ़ते समय आपको सबसे अधिक उलझन किसमें होती है—अवधि, standalone और consolidated का फर्क, या cash flow? अपना सवाल टिप्पणियों में लिखें।