
घर में कभी ऐसी स्थिति आती है जब माता-पिता को दवा का भुगतान करना हो, बच्चे को रोज़मर्रा की ज़रूरत के लिए पैसे देने हों या किसी सदस्य को दुकान पर QR स्कैन करके भुगतान करना हो। हर बार पैसे ट्रांसफ़र करना या अपना फोन दूसरे को देना सुविधाजनक नहीं होता। इससे भी ज़रूरी बात: अपना UPI PIN बताकर किसी और से भुगतान करवाना सुरक्षित तरीका नहीं है। UPI Circle ऐसे काम के लिए एक अलग व्यवस्था देता है, जिसमें अपने UPI से जुड़े खाते से भुगतान करने की अनुमति किसी भरोसेमंद व्यक्ति को दी जा सकती है।
लेकिन ‘अनुमति’ का अर्थ हमेशा एक जैसा नहीं होता। एक विकल्प में परिवार का सदस्य भुगतान शुरू करता है और आप हर भुगतान को मंज़ूर करते हैं। दूसरे विकल्प में वह आपकी तय की हुई सीमा के भीतर खुद भुगतान पूरा कर सकता है। इसलिए सदस्य जोड़ने से पहले यह समझना ज़रूरी है कि पैसे किस खाते से जाएंगे, मंज़ूरी किसके हाथ में होगी और सीमा कब लागू होगी। इस लेख में 2 नवंबर 2026 तक उपलब्ध आधिकारिक जानकारी के आधार पर वही अंतर और व्यावहारिक प्रक्रिया समझाई गई है। आपके ऐप में दिखने वाले विकल्प तथा शर्तें अलग हो सकती हैं; अंतिम पुष्टि ऐप की स्क्रीन पर करें।
UPI Circle क्या है और यह सामान्य पैसे भेजने से कैसे अलग है?
UPI Circle में एक व्यक्ति, जिसे प्राइमरी यूज़र कहा जाता है, अपने UPI से जुड़े बैंक खाते से भुगतान करने का अधिकार एक भरोसेमंद सेकेंडरी यूज़र को देता है। इसका उद्देश्य किसी दूसरे व्यक्ति को अपने खाते से भुगतान की नियंत्रित सुविधा देना है। उदाहरण के लिए, आप अपने पिता को दवा खरीदने के लिए जोड़ सकते हैं, जबकि भुगतान के लिए स्रोत आपका चुना हुआ बैंक खाता रहेगा। NPCI के UPI Circle उत्पाद विवरण में इस व्यवस्था और इसके अनुमति-मॉडल की जानकारी दी गई है।
इसे पहले पैसे भेजने के बराबर न समझें। सामान्य ट्रांसफ़र में पैसा दूसरे व्यक्ति के खाते में पहुंच जाता है और उसके बाद वह अपने उपलब्ध पैसे इस्तेमाल करता है। UPI Circle में प्राइमरी यूज़र अपने खाते से होने वाले भुगतान के लिए अनुमति निर्धारित करता है। यह संयुक्त बैंक खाता भी नहीं बनाता। सेकेंडरी यूज़र के पास अपना UPI-लिंक्ड बैंक खाता होना आवश्यक नहीं है, हालांकि सेवा इस्तेमाल करने के लिए संबंधित ऐप की पहचान और ऑनबोर्डिंग प्रक्रिया पूरी करनी पड़ सकती है।
यह सुविधा केवल किसी के परिवार का सदस्य होने के आधार पर अपने-आप सक्रिय नहीं होती। प्राइमरी यूज़र को सही व्यक्ति पहचानकर आमंत्रित करना, अनुमति का प्रकार चुनना और अपने ऐप में उसे अधिकृत करना होता है। दूसरी ओर सेकेंडरी यूज़र को अपने ऐप में अनुरोध स्वीकार करना होता है। किसी को जोड़ते समय रिश्ते से ज़्यादा महत्वपूर्ण बात भरोसा है: जिस व्यक्ति को आप भुगतान का अधिकार दे रहे हैं, उसकी पहचान पक्की करें और उसे उतना ही अधिकार दें जितनी वास्तव में ज़रूरत है।
प्राइमरी और सेकेंडरी यूज़र की भूमिकाएं साफ़ समझें
प्राइमरी यूज़र क्या तय करता है?
प्राइमरी यूज़र वह है जिसके UPI से जुड़ा खाता भुगतान का स्रोत होगा। वही सेकेंडरी यूज़र को जोड़ने की शुरुआत करता है और उपलब्ध विकल्पों में अनुमति का प्रकार चुनता है। आंशिक अनुमति में प्रत्येक अनुरोध पर भुगतान मंज़ूर करने की ज़िम्मेदारी उसी की है। पूर्ण अनुमति में वह पहले सीमा और वैधता तय करता है, जिसके भीतर सेकेंडरी यूज़र हर बार उससे मंज़ूरी लिए बिना भुगतान कर सकता है। अपने खाते से जुड़े भुगतान और दी गई अनुमति की समीक्षा करना भी प्राइमरी यूज़र का काम है।
इस भूमिका को समझने का आसान तरीका है: अगर आप अपने परिवार के सदस्य को अपने खाते से भुगतान करने देते हैं, तो प्राइमरी यूज़र आप हैं। इसलिए अनुमति देने से पहले ऐप पर दिख रहा बैंक खाता ध्यान से देखें। यदि आपके UPI ऐप में एक से अधिक खाते जुड़े हैं, तो यह अनुमान न लगाएं कि भुगतान अपने-आप उसी खाते से होगा जिसकी आपने मन में योजना बनाई है। स्क्रीन पर चुने गए खाते और अनुमति का सारांश पढ़ें, फिर अपने फोन पर ही आवश्यक अधिकरण पूरा करें।
सेकेंडरी यूज़र क्या कर सकता है?
सेकेंडरी यूज़र वह व्यक्ति है जिसे भुगतान शुरू करने या निर्धारित सीमा के भीतर भुगतान पूरा करने का अधिकार मिलता है। उसके अधिकार चुने गए मॉडल पर निर्भर करते हैं। आंशिक अनुमति में भुगतान का अनुरोध भेज देने से पैसा अपने-आप नहीं जाता; प्राइमरी यूज़र को अपने ऐप में उसे मंज़ूर करना होगा। पूर्ण अनुमति में सेकेंडरी यूज़र तय सीमा के भीतर भुगतान पूरा कर सकता है और हर लेनदेन के लिए प्राइमरी यूज़र की अलग मंज़ूरी आवश्यक नहीं होती।
इसका अर्थ यह नहीं कि सेकेंडरी यूज़र को प्राइमरी यूज़र का UPI PIN, OTP या ऐप लॉगिन मिलना चाहिए। उसे अपनी उपलब्ध ऐप प्रक्रिया से काम करना है। घर में कोई यह कहे कि ‘PIN बता दीजिए, मैं खुद भुगतान कर दूंगा’, तो वह UPI Circle की निर्धारित अनुमति प्रक्रिया नहीं है। प्राइमरी यूज़र अपना PIN केवल अपने फोन के आधिकारिक UPI ऐप में, उपयुक्त भुगतान या अनुमति को अधिकृत करते समय डालता है।
आंशिक अनुमति और पूर्ण अनुमति: परिवार के लिए कौन-सी चुनें?
आंशिक अनुमति: हर भुगतान पर आपकी मंज़ूरी
आंशिक अनुमति, यानी partial delegation, तब समझदारी भरी हो सकती है जब आप हर खर्च पहले देखना चाहते हों। सेकेंडरी यूज़र भुगतान शुरू करेगा; प्राइमरी यूज़र को अनुरोध मिलेगा और वह अपने ऐप में विवरण जांचकर UPI PIN डालकर उसे मंज़ूर करेगा। उदाहरण के लिए, परिवार का सदस्य दवा की दुकान पर ₹650 का भुगतान शुरू करता है। आप अपने ऐप में राशि और प्राप्तकर्ता देखकर तय करते हैं कि मंज़ूर करना है या नहीं। यदि विवरण अपेक्षित नहीं है, तो बिना जांचे PIN न डालें।
इस विकल्प का व्यावहारिक लाभ सीधा नियंत्रण है, लेकिन इसके बदले प्राइमरी यूज़र की उपलब्धता ज़रूरी होती है। अगर आप बैठक में हैं या फोन नहीं देख पा रहे, तो सदस्य को मंज़ूरी का इंतज़ार करना पड़ सकता है। इसलिए ऐसा मॉडल चुनने से पहले सोचें कि भुगतान अक्सर तुरंत करना होता है या आप प्रत्येक अनुरोध पर निर्णय देना चाहेंगे। NPCI के अनुसार आंशिक अनुमति पर पूर्ण अनुमति वाली विशेष ₹15,000 मासिक और ₹5,000 प्रति-लेनदेन सीमाएं लागू बताना सही नहीं होगा; उस मॉडल पर मौजूदा UPI सीमाएं लागू होती हैं।
पूर्ण अनुमति: तय सीमा के भीतर स्वतंत्र भुगतान
पूर्ण अनुमति, यानी full delegation, में प्राइमरी यूज़र पहले अधिकार की सीमा तय करता है। उसके बाद सेकेंडरी यूज़र उस सीमा के भीतर भुगतान पूरा कर सकता है; हर भुगतान पर प्राइमरी यूज़र से अलग PIN-आधारित मंज़ूरी नहीं मांगी जाती। मान लीजिए, किसी सदस्य को नियमित छोटे घरेलू खर्च करने होते हैं। आप अपने ऐप में उपलब्ध होने पर उसके लिए उपयुक्त मासिक सीमा और वैधता तय कर सकते हैं। तब हर छोटे भुगतान के समय आपके फोन तक अनुरोध पहुंचने और आपकी तत्काल मंज़ूरी का इंतज़ार करने की ज़रूरत नहीं होगी।
सुविधा के साथ ज़िम्मेदारी भी बढ़ती है। पूर्ण अनुमति देने से पहले यह न सोचें कि ‘देख लेंगे, बाद में बदल देंगे’; पहले तय करें कि सदस्य को कितनी राशि और कितने समय के लिए अधिकार चाहिए। उदाहरण के लिए, सीमित अवधि की ज़रूरत के लिए वर्षों तक वैध अनुमति रखना समझदारी नहीं होगी। अपने ऐप में दिख रही न्यूनतम या अधिकतम वैधता तथा उपलब्ध बदलावों को देखें। BHIM की आधिकारिक घोषणा में पूर्ण अनुमति के लिए न्यूनतम एक महीने और अधिकतम पांच साल की वैधता बताई गई है; इसे हर ऐप की स्क्रीन पर बिना जांचे लागू न मानें।
फैसले का छोटा नियम है: यदि आप हर भुगतान की राशि और प्राप्तकर्ता पहले देखकर खुद मंज़ूरी देना चाहते हैं, तो आंशिक अनुमति पर विचार करें। यदि किसी विश्वसनीय सदस्य को तय बजट में नियमित भुगतान करने की स्वतंत्रता देनी है, तो पूर्ण अनुमति उपयोगी हो सकती है। दोनों ही मामलों में सही व्यक्ति जोड़ना, भुगतान विवरण जांचना और समय-समय पर अनुमति की समीक्षा करना आवश्यक है।
खर्च की सीमा का सही अर्थ: ₹5,000 और ₹15,000 कब लागू होते हैं?
NPCI के प्रकाशित UPI Circle विवरण के अनुसार पूर्ण अनुमति में सीमा अधिकतम ₹15,000 प्रति माह प्रति सेकेंडरी यूज़र और ₹5,000 प्रति लेनदेन है। ये अधिकतम सीमाएं हैं, हर व्यक्ति को इतना खर्च करने की अनिवार्य अनुमति नहीं। प्राइमरी यूज़र अपनी ज़रूरत और ऐप में उपलब्ध विकल्पों के अनुसार इससे छोटी मासिक सीमा रख सकता है। यदि आपने किसी सदस्य को ₹3,000 की मासिक सीमा दी है, तो प्रकाशित अधिकतम ₹15,000 होने से उसकी अपनी निर्धारित सीमा ₹15,000 नहीं बन जाएगी।
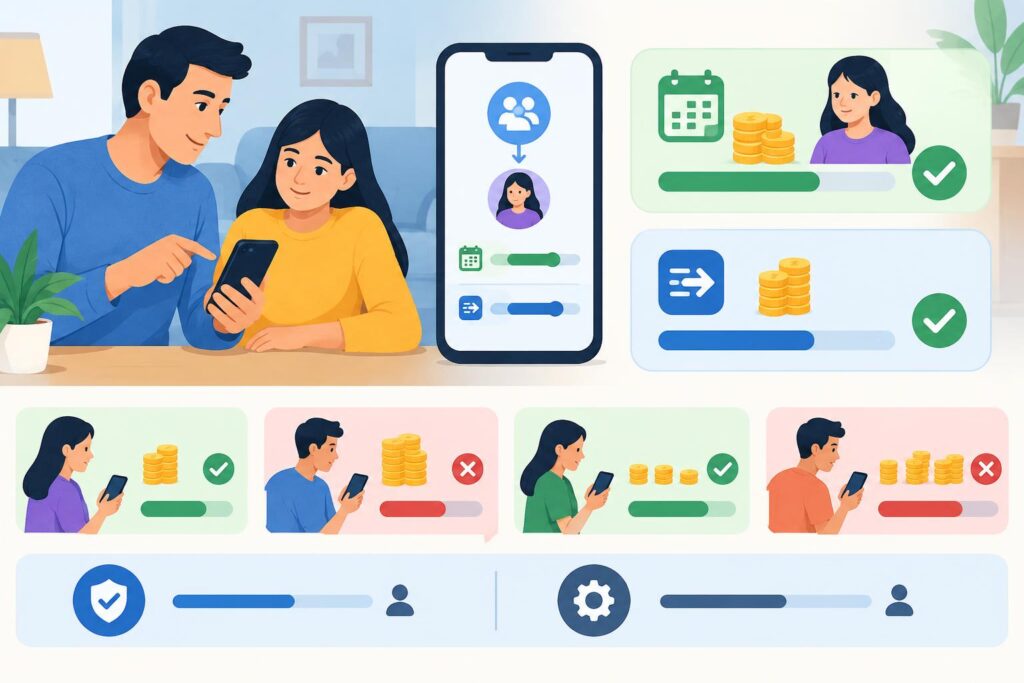
प्रति-लेनदेन और मासिक सीमा अलग सवालों का जवाब देती हैं। ₹5,000 प्रति लेनदेन का अर्थ एक भुगतान से संबंधित ऊपरी सीमा है; ₹15,000 मासिक प्रति सेकेंडरी यूज़र का अर्थ उस व्यक्ति के लिए महीने में कुल खर्च की प्रकाशित ऊपरी सीमा है। उदाहरण के लिए, यदि ऐप में किसी सदस्य की मासिक सीमा ₹4,000 रखी गई है, तो उसके लिए ₹4,500 का एक भुगतान उस छोटी मासिक सीमा के अनुकूल नहीं होगा, भले ही प्रकाशित प्रति-लेनदेन अधिकतम ₹5,000 हो। इसी तरह, किसी सदस्य को कई छोटे भुगतान करने की अनुमति हो सकती है, लेकिन वे उसकी तय मासिक सीमा के भीतर ही रहने चाहिए।
NPCI के अनुसार एक प्राइमरी यूज़र अधिकतम पांच सेकेंडरी यूज़र जोड़ सकता है और एक सेकेंडरी यूज़र एक समय में केवल एक प्राइमरी यूज़र से अनुमति ले सकता है। इसे पांच लोगों का साझा, बिना अलग नियंत्रण वाला बजट न समझें: प्रकाशित ₹15,000 मासिक अधिकतम प्रति सेकेंडरी यूज़र बताया गया है। परिवार का अपना कुल बजट क्या होना चाहिए, यह अलग निर्णय है। अगर दो सदस्यों को जोड़ रहे हैं, तो दोनों की ज़रूरत और अपनी भुगतान क्षमता अलग-अलग सोचें। इन नियमों की पुष्टि NPCI के UPI Circle पेज पर की जा सकती है।
एक और सावधानी: आंशिक अनुमति को समझाते समय ₹5,000 प्रति लेनदेन या ₹15,000 प्रति माह को उसकी निश्चित Circle सीमा के रूप में न दोहराएं। NPCI आंशिक अनुमति के लिए मौजूदा UPI सीमाओं की बात करता है। आपके बैंक, ऐप और भुगतान के संदर्भ में जो सीमा तथा शर्तें लागू हों, उन्हें भुगतान से पहले स्क्रीन पर जांचें। इसी कारण बड़ा भुगतान करने की योजना केवल किसी सामान्य लेख में पढ़ी गई संख्या पर आधारित न रखें।
घर के सदस्य को जोड़ने से पहले ये तैयारी करें
पहले दोनों ऐप जांचें। प्राइमरी और सेकेंडरी, दोनों अपने-अपने UPI ऐप में UPI Circle सुविधा की उपलब्धता देखें। किसी एक ऐप में विकल्प दिखना इस बात की गारंटी नहीं है कि दूसरे व्यक्ति की ऐप प्रक्रिया और विकल्प बिल्कुल वैसे ही होंगे। ऐप को आधिकारिक स्रोत से अपडेट करने के बाद उसके UPI या प्रोफ़ाइल क्षेत्र में Circle से जुड़ा विकल्प देखें। यदि सुविधा दिखाई नहीं देती, तो केवल इस लेख के आधार पर कोई दूसरा मेनू या छिपा हुआ बटन होने का अनुमान न लगाएं। ऐप की आधिकारिक सहायता और उपलब्धता संबंधी जानकारी देखें।
सही व्यक्ति की पहचान तैयार रखें। आमंत्रण भेजने से पहले उस सदस्य का मोबाइल नंबर या UPI ID उसी से पुष्टि कर लें। QR के ज़रिये पहचान का विकल्प दिखे तो सामने मौजूद व्यक्ति और ऐप में दिखाई गई जानकारी का मिलान करें। सिर्फ संपर्क सूची में ‘मां’ या ‘बेटा’ नाम सेव होना पर्याप्त जांच नहीं है; गलत नंबर पर आमंत्रण भेजने का जोखिम अलग से रहता है। BHIM की प्रकाशित प्रक्रिया में संपर्क नंबर और UPI ID या QR के आधार पर पहचान तथा रिश्ते की पुष्टि के चरण बताए गए हैं।
उपयोग तय करें। सदस्य किस प्रकार के खर्च करेगा—दवा, घर की छोटी खरीदारी या सीमित अवधि की अन्य आवश्यकता? हर भुगतान पर मंज़ूरी चाहिए या स्वतंत्रता? अधिकतम कितना मासिक खर्च स्वीकार्य है? इन सवालों के जवाब स्क्रीन पर सीमा चुनने से पहले तय करें। छोटी, उद्देश्य के अनुरूप सीमा रखना भविष्य की गलती या गलतफहमी का असर कम कर सकता है। साथ ही अपने बैंक खाते में उपलब्ध रकम, मौजूदा भुगतान प्रतिबद्धताएं और परिवार के खर्च का हिसाब ध्यान में रखें।
सुरक्षा पर पहले ही सहमति बनाएं। परिवार के सदस्य को बताएं कि आमंत्रण केवल ऐप में स्वीकार करना है; वह आपसे UPI PIN, OTP या ऐप लॉगिन नहीं मांगेगा। कोई व्यक्ति मदद के नाम पर स्क्रीन शेयर करने, PIN बताने या अलग लिंक खोलने को कहे तो प्रक्रिया रोक दें। NPCI की धोखाधड़ी-जागरूकता संबंधी जानकारी और BHIM की शर्तें पढ़ना भी उपयोगी है।
UPI Circle में सदस्य कैसे जोड़ें? BHIM के उदाहरण से चरण समझें
नीचे दिया गया रास्ता BHIM की आधिकारिक प्रकाशित प्रक्रिया पर आधारित उदाहरण है, सभी UPI ऐप्स के लिए एक-समान मेनू गाइड नहीं। आपके ऐप में शब्द, पहचान-जांच और उपलब्ध अनुमति विकल्प बदल सकते हैं। कोई चरण आपकी स्क्रीन से न मिले, तो अपने ऐप के निर्देशों को प्राथमिकता दें; अज्ञात वेबसाइट की ‘एक्टिवेशन’ प्रक्रिया का सहारा न लें।
चरण 1: प्राइमरी यूज़र अपने ऐप में UPI Circle खोले
BHIM के प्रकाशित उदाहरण में होम स्क्रीन से ‘UPI Circle’ और फिर ‘Invite to circle’ चुना जाता है। शुरुआत अपने फोन पर अपने खाते से जुड़े UPI ऐप में करें। फोन किसी अन्य सदस्य को देकर अपने लॉगिन से सेटअप पूरा करवाने के बजाय प्रक्रिया खुद देखें। यदि Circle दिखाई ही नहीं देता, तो पहले उपलब्धता की जांच करें। केवल सामान्य ‘पैसे भेजें’ या ‘कॉन्टैक्ट जोड़ें’ विकल्प को UPI Circle समझकर आगे न बढ़ें।
चरण 2: सदस्य की पहचान और अनुमति का प्रकार जांचें
प्रकाशित BHIM प्रक्रिया में संपर्क नंबर तथा UPI ID या QR के ज़रिये सेकेंडरी यूज़र की पहचान की जाती है। ऐप में दिखे विवरण को सदस्य से मिलाएं। फिर उपलब्ध विकल्पों में आंशिक या पूर्ण अनुमति का अर्थ पढ़ें। BHIM के पूर्ण अनुमति वाले उदाहरण में ‘Approve a Monthly Limit’ चुनने का चरण दिया गया है। यह नाम आपके ऐप में भिन्न हो सकता है। केवल बटन का नाम देखकर सहमति न दें; उसके साथ लिखी मंज़ूरी, सीमा और खर्च से जुड़ी शर्तें भी पढ़ें।
चरण 3: संबंध, मासिक सीमा और वैधता तय करें
BHIM के बताए गए प्रवाह में संबंध और उपलब्ध दस्तावेज़ के आधार पर पहचान सत्यापित करने, मासिक सीमा तथा वैधता तय करने के चरण शामिल हैं। ऐप जो जानकारी मांगता है उसे सही भरें और दस्तावेज़ संबंधी निर्देश उसी स्क्रीन पर पढ़ें। पूर्ण अनुमति दे रहे हैं तो प्रकाशित अधिकतम सीमा को लक्ष्य न बनाएं। यदि अनुमानित ज़रूरत कम है, तो छोटी उपयुक्त सीमा चुनें। वैधता भी उतनी ही रखें जितने समय तक अधिकार चाहिए। अंतिम स्क्रीन पर सदस्य की पहचान, अनुमति का प्रकार, सीमा और अवधि दोबारा जांचें।
चरण 4: अपना बैंक खाता चुनकर अपने फोन पर अधिकरण करें
BHIM के उदाहरण में प्राइमरी यूज़र बैंक खाता चुनता है और अपने ही ऐप में UPI PIN डालकर अनुमति अधिकृत करता है। यहीं रुककर सुनिश्चित करें कि चुना गया खाता वही है जिससे आप भुगतान होने देना चाहते हैं। PIN टाइप करते समय उसे बोलकर न बताएं, संदेश में न भेजें और दूसरे व्यक्ति से न डलवाएं। ऐप का अधिकरण पूरा होने तक पीछे दिखाई गई जानकारी या अनपेक्षित अनुरोध पर सहमति न दें।
चरण 5: सेकेंडरी यूज़र अनुरोध स्वीकार करे
आमंत्रण के बाद सेकेंडरी यूज़र को अपने ऐप में अनुरोध देखकर उसे स्वीकार करना होता है। वह ऐप पर दिख रहे प्राइमरी यूज़र के विवरण और अनुमति की शर्तों का मिलान करे। गलत व्यक्ति, अनपेक्षित सीमा या अपरिचित अनुरोध दिखे तो स्वीकार न करे। लिंक बनने के बाद तुरंत भुगतान हो जाएगा, ऐसा मानकर दुकान पर प्रक्रिया शुरू न करें: BHIM की शर्तों में लिंक होने के बाद 30 मिनट का कूलिंग पीरियड दर्ज है। वास्तविक स्थिति और समय की पुष्टि अपने ऐप में करें।
अनुमति मिलने के बाद भुगतान कैसे संभालें?
आंशिक अनुमति में जब सेकेंडरी यूज़र भुगतान शुरू करे, प्राइमरी यूज़र को अपने ऐप में आने वाला अनुरोध ध्यान से देखना चाहिए। राशि, प्राप्तकर्ता और भुगतान का कारण सदस्य से मिली जानकारी के अनुरूप हों तभी मंज़ूरी दें। केवल फोन पर ‘जल्दी PIN डाल दीजिए’ सुनकर अधिकरण न करें। अगर आपने दवा के लिए ₹650 की बात की थी और ऐप में अलग राशि या अपरिचित प्राप्तकर्ता दिखता है, तो पहले सदस्य से सीधे बात करें। अनुरोध की पुष्टि करने के लिए आए किसी बाहरी कॉल या संदेश पर निर्भर न रहें।
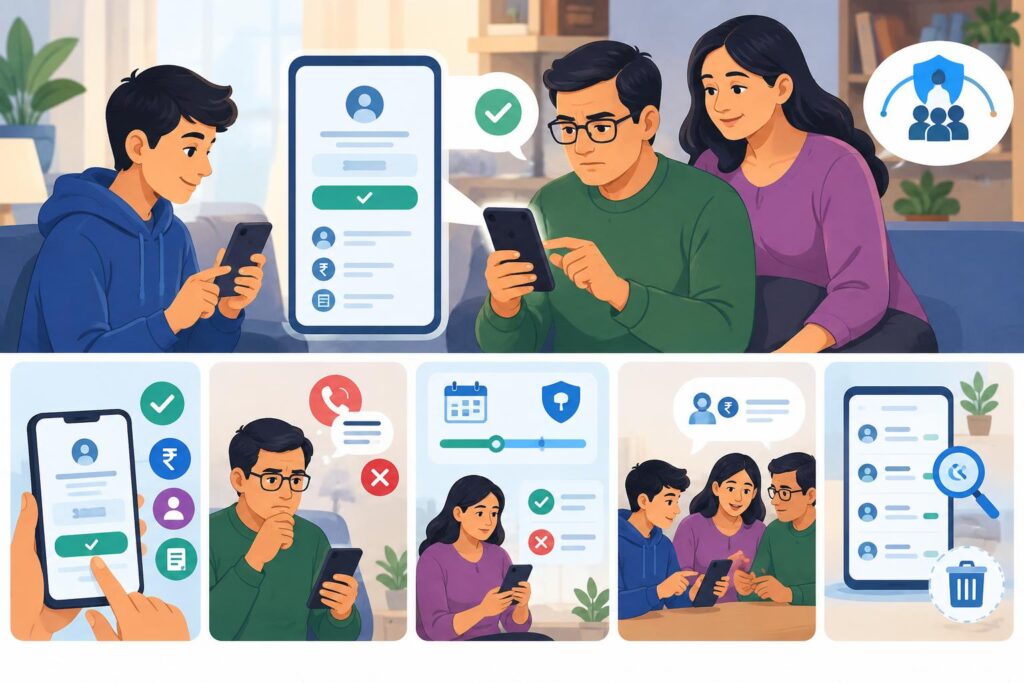
पूर्ण अनुमति में हर भुगतान आपकी तत्काल मंज़ूरी का इंतज़ार नहीं करेगा। इसलिए नियंत्रण का केंद्र पहले निर्धारित की गई सीमा, वैधता और बाद में लेनदेन की नियमित समीक्षा है। परिवार में सरल नियम बना सकते हैं कि सदस्य भुगतान से पहले प्राप्तकर्ता का नाम और राशि खुद पढ़े तथा असामान्य भुगतान के बारे में आपको बताए। यह घरेलू सहमति ऐप की आधिकारिक सीमा का विकल्प नहीं है, लेकिन गलतफहमी कम करती है। अपने ऐप के उपलब्ध लेनदेन इतिहास में भुगतान जांचें और ज़रूरत न रहने पर अनुमति जारी न रखें।
यदि कोई भुगतान असफल दिखे, तो केवल स्क्रीन बदलने पर बार-बार कोशिश न करें। पहले ऐप में लेनदेन की स्थिति और खाते का विवरण देखें। सेकेंडरी यूज़र यह भी जांचे कि उसे कौन-सा अनुमति मॉडल मिला है: आंशिक अनुमति में प्राइमरी की मंज़ूरी अभी बाकी हो सकती है, जबकि पूर्ण अनुमति में तय सीमा या वैधता प्रासंगिक हो सकती है। समस्या बनी रहे तो संबंधित ऐप या बैंक की आधिकारिक सहायता प्रक्रिया अपनाएं। किसी अपरिचित व्यक्ति को PIN या OTP बताकर ‘भुगतान ठीक’ कराने का प्रस्ताव स्वीकार न करें।
सीमा बदलना, सदस्य हटाना और नियंत्रण वापस लेना
UPI Circle की अनुमति एक बार देकर भूल जाने वाली चीज़ नहीं है। BHIM की प्रकाशित शर्तों के अनुसार प्राइमरी यूज़र सेकेंडरी से जुड़े लेनदेन देख सकता है और दी गई अनुमति बदल या रद्द कर सकता है। सेकेंडरी यूज़र भी अपना लिंक हटा सकता है। आपके ऐप में इन विकल्पों के नाम अलग हो सकते हैं; Circle के अंतर्गत जुड़े व्यक्ति की प्रोफ़ाइल या अनुमति विवरण खोलकर उपलब्ध नियंत्रण देखें। बदलाव के बाद दिखाई गई नई सीमा या रद्द होने की स्थिति की पुष्टि करें।
कब बदलाव करना चाहिए? उदाहरण के लिए, किसी सदस्य को महीने भर दवाइयों के लिए अधिकार दिया था और अब आवश्यकता समाप्त हो गई है; अनुमति हटा दें। पहले ₹2,000 की सीमा पर्याप्त थी, लेकिन जरूरत बदली है; नई सीमा चुनने से पहले पुराना खर्च और बची अवधि देखें। यदि सदस्य का फोन खो गया है, ऐप में अनजान गतिविधि दिखती है या आपको गलत व्यक्ति जोड़ने का संदेह है, तो तुरंत अनुमति की स्थिति जांचें और उपलब्ध रद्द करने के विकल्प का उपयोग करें। ज़रूरत होने पर अपने बैंक और ऐप की आधिकारिक सहायता से संपर्क करें।
परिवार के भीतर भी निर्णय स्पष्ट रखें। ‘मैंने तुम्हें Circle में जोड़ा है’ और ‘तुम जितना चाहो भुगतान कर सकते हो’ एक ही बात नहीं हैं। बताएं कि अनुमति आंशिक है या पूर्ण, किस उद्देश्य के लिए दी गई है और सीमा कितनी है। यदि पूर्ण अनुमति में सीमा घटाते या बढ़ाते हैं, तो सदस्य को भी नई शर्त समझाएं। प्राइमरी यूज़र का नियंत्रण तभी कारगर होगा जब वह ऐप की स्थिति देखने के साथ अपेक्षाएं भी साफ़ रखे।
UPI Circle का विकल्प न दिखे तो क्या जांचें?
सबसे पहले यह देखें कि आप और जिसे जोड़ना चाहते हैं, दोनों अपने-अपने ऐप में UPI Circle का विकल्प पा रहे हैं या नहीं। आधिकारिक ऐप अपडेट उपलब्ध हो तो उसे लागू करें और ऐप के सहायता पेज या सपोर्ट में वर्तमान उपलब्धता देखें। BHIM का कोई प्रकाशित स्क्रीन-नाम देखकर यह मानना ठीक नहीं कि हर दूसरे ऐप में वही नाम होगा। इसी तरह, किसी एक ऐप में पूर्ण अनुमति उपलब्ध होने से यह साबित नहीं होता कि आपके चुने हुए दोनों ऐप उस समय समान विकल्प दिखाएंगे।
विकल्प न मिले तो किसी अनधिकृत ऐप, स्क्रीन-शेयरिंग सेवा या सोशल मीडिया पर आए ‘Circle चालू करें’ लिंक का इस्तेमाल न करें। अपने ऐप के आधिकारिक सहायता माध्यम से पूछें कि आपके उपयोग के लिए सुविधा उपलब्ध है या नहीं और कौन-सी शर्तें लागू हैं। जब तक सुविधा स्पष्ट रूप से न दिखे, सामान्य UPI ट्रांसफ़र और Circle अनुमति को अलग-अलग विकल्प समझें। आवश्यकता होने पर सामान्य भुगतान का अपना निर्णय लें, लेकिन PIN साझा करके Circle जैसी व्यवस्था बनाने की कोशिश कभी न करें।
घर में सुरक्षित इस्तेमाल के लिए छोटी चेकलिस्ट
- सदस्य को जोड़ने से पहले मोबाइल नंबर या UPI ID उससे सीधे मिलाएं; केवल सेव किए गए संपर्क नाम पर निर्भर न रहें।
- हर भुगतान पर फैसला अपने पास रखना है तो आंशिक अनुमति चुनें; नियमित छोटे खर्च की स्वतंत्रता चाहिए तो उपलब्ध पूर्ण अनुमति की सीमा और वैधता सोचकर तय करें।
- पूर्ण अनुमति में ₹5,000 प्रति लेनदेन और ₹15,000 मासिक प्रति सेकेंडरी यूज़र को प्रकाशित अधिकतम समझें, अपना अनिवार्य बजट नहीं।
- आंशिक अनुमति पर पूर्ण अनुमति वाली विशेष सीमाएं लागू मानकर निर्णय न लें; अपने ऐप में लागू शर्तें जांचें।
- PIN, OTP और ऐप लॉगिन परिवार के सदस्य को भी न बताएं। प्राइमरी यूज़र आवश्यक मंज़ूरी अपने फोन पर खुद दे।
- ऐप में चुना गया बैंक खाता, अनुमति का प्रकार, सदस्य का नाम, सीमा और वैधता अंतिम पुष्टि से पहले फिर पढ़ें।
- लेनदेन और अनुमति की नियमित समीक्षा करें; ज़रूरत समाप्त हो तो उपलब्ध विकल्प से अधिकार बदलें या रद्द करें।
UPI Circle का सबसे उपयोगी पहलू यह है कि परिवार के सदस्य की भुगतान-संबंधी ज़रूरत और खाते के मालिक का नियंत्रण एक साथ व्यवस्थित किया जा सकता है। मगर सही तरीका ‘PIN देकर भरोसा दिखाना’ नहीं, बल्कि ऐप में सही व्यक्ति को सही स्तर की अनुमति देना है। निर्णय लेते समय सुविधा से पहले तीन बातें तय करें: भुगतान का स्रोत कौन-सा खाता है, हर भुगतान पर मंज़ूरी चाहिए या नहीं, और अधिकतम खर्च कितना होना चाहिए।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या सेकेंडरी यूज़र के पास UPI से जुड़ा अपना बैंक खाता होना ज़रूरी है?
नहीं। UPI Circle में सेकेंडरी यूज़र के लिए अपना UPI-लिंक्ड बैंक खाता आवश्यक नहीं है। हालांकि उसे संबंधित ऐप की लागू पहचान और अनुरोध स्वीकार करने की प्रक्रिया पूरी करनी होगी।
क्या आंशिक अनुमति में हर भुगतान पर प्राइमरी यूज़र की मंज़ूरी चाहिए?
हां। सेकेंडरी यूज़र भुगतान शुरू करता है और प्राइमरी यूज़र अपने ऐप में विवरण देखकर UPI PIN से प्रत्येक भुगतान मंज़ूर करता है। PIN सेकेंडरी यूज़र को नहीं देना है।
पूर्ण अनुमति में खर्च की अधिकतम सीमा क्या है?
NPCI के प्रकाशित नियमों के अनुसार अधिकतम ₹15,000 प्रति माह प्रति सेकेंडरी यूज़र और ₹5,000 प्रति लेनदेन है। प्राइमरी यूज़र ऐप में उपलब्ध विकल्पों के अनुसार छोटी मासिक सीमा तय कर सकता है। ये विशेष सीमाएं आंशिक अनुमति की सीमा बताने के लिए इस्तेमाल न करें।
क्या एक प्राइमरी यूज़र एक से अधिक सदस्यों को जोड़ सकता है?
NPCI के अनुसार एक प्राइमरी यूज़र अधिकतम पांच सेकेंडरी यूज़र जोड़ सकता है। एक सेकेंडरी यूज़र एक समय में केवल एक प्राइमरी यूज़र से अनुमति ले सकता है। अपने ऐप में उपलब्धता और शर्तें भी जांचें।
क्या परिवार के सदस्य को UPI PIN बताना पड़ता है?
नहीं। UPI PIN, OTP और ऐप लॉगिन किसी परिवारजन को भी साझा न करें। जहां प्राइमरी यूज़र के PIN से अधिकरण आवश्यक है, वहां वह इसे अपने फोन के आधिकारिक ऐप में स्वयं करता है।
क्या दी गई UPI Circle अनुमति बाद में हटाई जा सकती है?
हां। BHIM की प्रकाशित शर्तों के अनुसार प्राइमरी यूज़र अनुमति बदल या रद्द कर सकता है और सेकेंडरी यूज़र अपना लिंक हटा सकता है। संबंधित विकल्प तथा बदलाव की स्थिति अपने ऐप में जांचें।
अगर ऐप में UPI Circle न दिखे तो क्या करें?
दोनों संबंधित ऐप्स में सुविधा की उपलब्धता जांचें, आधिकारिक अपडेट देखें और ऐप की आधिकारिक सहायता से संपर्क करें। किसी बाहरी लिंक या अनधिकृत ऐप के जरिए इसे सक्रिय करने की कोशिश न करें और PIN साझा न करें।
निष्कर्ष
UPI Circle में घर के सदस्य को जोड़ते समय पहले भूमिका और अनुमति का प्रकार चुनें: आंशिक अनुमति में हर भुगतान आपकी मंज़ूरी से होगा, जबकि पूर्ण अनुमति में सदस्य तय सीमा के भीतर भुगतान कर सकेगा। ऐप में सुविधा, चुना हुआ खाता, सीमा और वैधता जांचें; ज़रूरत बदलने पर अनुमति की समीक्षा करें। UPI PIN कभी साझा न करें।
अपनी राय दें
आप अपने परिवार में हर भुगतान पर मंज़ूरी देना पसंद करेंगे या तय मासिक सीमा रखना? टिप्पणी में अपना सवाल या पसंद बताएं—कृपया UPI ID, मोबाइल नंबर, PIN या अन्य निजी जानकारी साझा न करें।